
ตอนที่แล้วเราคุยกันถึงคุณสมบัติของธุรกิจที่ดี 5 ข้อ ได้แก่
- Strong Brand — มีสินค้าหรือบริการที่ลูกค้าต้องการ มีแบรนด์และอำนาจในการตั้งราคา
- Economies of Scale — ยิ่งขยายธุรกิจ ยิ่งได้เปรียบเรื่องต้นทุน
- Cash Business — ทำกำไรแล้วเก็บกลับมาเป็นเงินสดได้ ไม่ใช่มีแต่กำไรบนกระดาษ
- Strong Financial Status — ฐานะการเงินแข็งแรง รับมือช่วงที่ธุรกิจมีปัญหาได้
- Great Management Team — ผู้บริหารทำธุรกิจและจัดสรรเงินโดยคำนึงถึงผู้ถือหุ้น
ฟังแล้วก็คงเห็นด้วยครับว่า ถ้าเจอธุรกิจแบบนี้ก็น่าสนใจ แต่ปัญหาคือ เรารู้เเค่นี้ก็ยังเลือกไม่ได้อยู่ดี เพราะบริษัทไหนก็เล่าให้ตัวเองดูดีได้ทั้งนั้น บอกว่าแบรนด์แข็งแรง แต่ลูกค้าซื้อเฉพาะตอนลดราคาหรือเปล่า? บอกว่ากำลังเติบโต แต่ต้องกู้เงินมาเติมตลอดไหม?
เราต้องมีอะไรไว้ตรวจคำอธิบายเหล่านี้บ้าง ซึ่งงบการเงินช่วยเราได้พอสมควร ถึงมันจะไม่ได้ตอบทุกอย่างก็ตาม
แต่ๆๆๆ พอเปิดงบการเงินจริง มันไม่ได้มีช่องให้ติ๊กว่า “แบรนด์ดี” หรือ “ผู้บริหารเก่ง” เราต้องดูจากตัวเลข แล้วค่อยเชื่อมกลับไปหาคุณสมบัติเหล่านั้น
EP.2 นี้จึงจะพาไล่ดูว่า แต่ละข้อมีตัวเลขอะไรให้ตรวจ เปิดดูตรงไหน และควรอ่านอย่างไร ไปเริ่มทีละข้อกันเลยครับ
- แบรนด์แข็งแรง ดูจากรายได้และกำไรควบคู่กัน
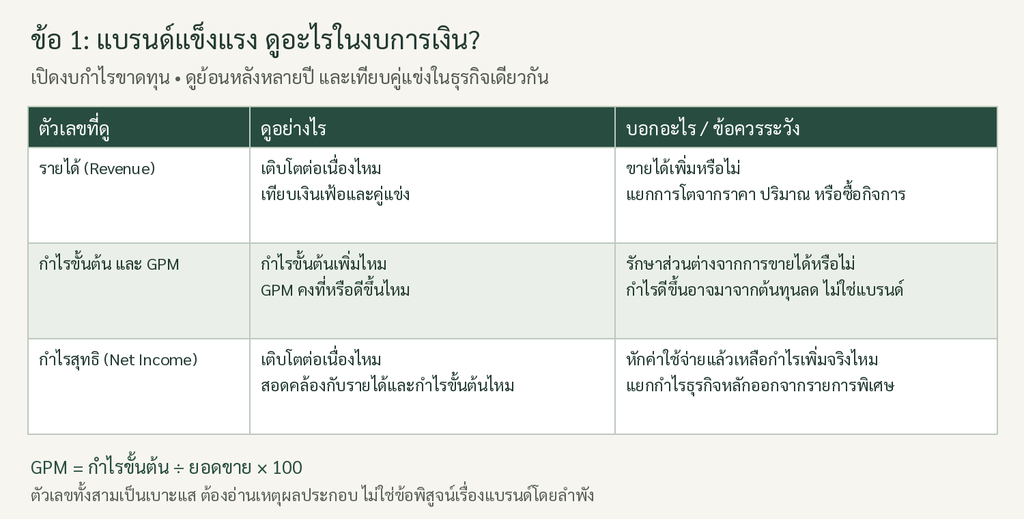
เริ่มต้นเราเปิดงบกำไรขาดทุนก่อนเลยครับ ข้อนี้มีสามอย่างที่ผมจะดูต่อกัน คือ รายได้,อัตรากำไรขั้นต้น และกำไรสุทธิ
เริ่มจาก (1) รายได้ ถ้าสินค้าและบริการยังเป็นที่ต้องการ เราก็ควรเห็นความสามารถในการขายที่ต่อเนื่อง ลองดึงข้อมูลย้อนหลังสัก 10 ปี จะเห็นภาพมากกว่าดูแค่ปีล่าสุดว่าทำสถิติใหม่หรือเปล่า ระหว่างนั้นก็ดูว่าโตเหนือเงินเฟ้อไหม โตเมื่อเทียบกับคู่แข่งอย่างไร และโตมาจากอะไร เพราะรายได้เพิ่มจากการขายของเดิมได้มากขึ้น กับเพิ่มจากการซื้อบริษัทอื่นเข้ามา ไม่ใช่เรื่องเดียวกัน
แต่รายได้โตอย่างเดียวผมยังไม่วางใจ เพราะอาจขายเพิ่มด้วยการลดราคาจนแทบไม่เหลือส่วนต่างก็ได้ ต้องขยับลงมาดู (2) กำไรขั้นต้น ด้วย กำไรขั้นต้น = ยอดขาย − ต้นทุนขาย
ตรงนี้เราก็ดูทั้งจำนวนเงินและอัตราส่วนครับ กำไรขั้นต้นเป็นเงินเพิ่มขึ้นได้เพราะขายมากขึ้น แต่ อัตรากำไรขั้นต้น (GPM) จะช่วยให้เห็นว่าทุกยอดขาย บริษัทเหลือส่วนต่างดีขึ้นหรือแย่ลง
ถ้ารายได้โตพร้อมกับรักษา GPM ได้ โดยเฉพาะช่วงที่ต้นทุนเพิ่มขึ้น ก็น่าตามต่อว่าบริษัทมีอะไรดี ลูกค้ายอมรับการขึ้นราคาได้หรือบริษัทจัดการต้นทุนเก่ง แต่อย่าเพิ่งยกความดีให้แบรนด์ทั้งหมด บางปีวัตถุดิบถูกลงก็ทำให้ GPM ดีขึ้นได้เหมือนกัน ต้องอ่านคำอธิบายผลประกอบการประกอบครับ
สุดท้ายคือ (3) กำไรสุทธิ พราะต่อให้ขายดีและมีกำไรขั้นต้นเพิ่ม แต่ถ้าค่าใช้จ่ายส่วนอื่นเพิ่มจนกินหมด เจ้าของก็ไม่ได้เหลือกำไรมากขึ้น ตรงนี้ต้องแยกกำไรจากธุรกิจหลักกับรายการพิเศษด้วย เช่น ขายที่ดินแล้วได้กำไรก้อนหนึ่ง ไม่ได้แปลว่าปีหน้าจะทำซ้ำได้ เวลาไล่ดู ผมจึงจะวางสามบรรทัดนี้ไว้ใกล้กัน
- ได้เปรียบจากขนาด ต้องโตแล้วทำงานคุ้มขึ้น
สมมติว่าบริษัทขายสินค้าได้มากขึ้น เราคงคาดหวังว่ากำไรจะเพิ่มตาม แต่ถ้าต้นทุนและค่าใช้จ่ายเพิ่มเร็วกว่ายอดขาย บริษัทอาจเหนื่อยกว่าเดิมโดยเหลือกำไรน้อยลงก็ได้ครับ สิ่งที่เราจะดูในข้อนี้คือ เมื่อธุรกิจโตขึ้น บริษัทใช้เงินคุ้มขึ้นหรือเปล่า
ก่อนดูสูตร ลองแยกเงินจากการขายออกเป็นส่วน ๆ ก่อน
ยอดขาย
หัก ต้นทุนขาย → เหลือ กำไรขั้นต้น
หัก ค่าใช้จ่ายในการขายและบริหาร → เหลือ กำไรจากการดำเนินงาน
ตัวอย่างเช่น ธุรกิจขายเฟอร์นิเจอร์ ต้นทุนขายอาจรวมไม้ อุปกรณ์ และค่าแรงผลิต ส่วนค่าโฆษณา เงินเดือนแอดมิน และค่าใช้จ่ายสำนักงาน จะอยู่ในกลุ่มค่าใช้จ่ายในการขายและบริหาร กำไรจากการดำเนินงานยังไม่ใช่กำไรสุทธินะครับ ยังมีรายการอย่างต้นทุนทางการเงินและภาษีตามมา และในงบจริงอาจมีรายการดำเนินงานอื่นเพิ่มเติมด้วย พอแยกออกแบบนี้ เราจะเข้าใจสามอัตราส่วนต่อไปนี้ง่ายขึ้น
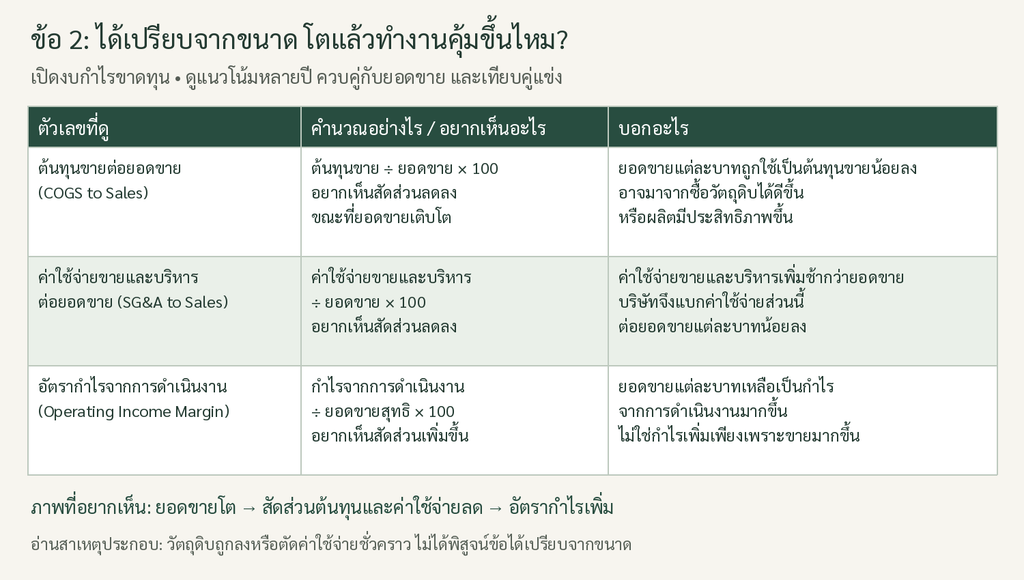
1.ตัวแรก: ต้นทุนขายต่อยอดขาย — ขายของได้ แต่ต้นทุนกินไปเท่าไร? ชื่อภาษาอังกฤษคือ COGS to Sales
ต้นทุนขายต่อยอดขาย (%)
= ต้นทุนขาย ÷ ยอดขาย × 100
ตัวนี้ใช้ดูว่า ยอดขายที่บริษัททำได้ ถูกใช้เป็นต้นทุนสินค้าหรือบริการไปมากน้อยแค่ไหน หากธุรกิจขยายแล้วซื้อวัตถุดิบได้ดีขึ้น หรือผลิตมีประสิทธิภาพขึ้น สัดส่วนนี้อาจลดลง แม้ต้นทุนรวมเป็นจำนวนบาทจะยังเพิ่มขึ้นก็ตาม ที่เราสนใจจึงไม่ใช่แค่ “ต้นทุนเพิ่มไหม” แต่คือ ต้นทุนเพิ่มช้าหรือเร็วกว่ายอดขาย ตัวนี้เชื่อมกับ GPM ในข้อแรกด้วยครับ ถ้าใช้ฐานเดียวกัน ต้นทุนขายกินยอดขายน้อยลง อัตรากำไรขั้นต้นก็สูงขึ้น
2.ตัวที่สอง: ค่าใช้จ่ายขายและบริหารต่อยอดขาย — บริษัทไม่ได้มีแค่ต้นทุนผลิตสินค้าครับ ยังต้องจ่ายค่าโฆษณา เงินเดือนทีมขาย เงินเดือนฝ่ายบริหาร และค่าใช้จ่ายสำนักงานด้วย ค่าใช้จ่ายกลุ่มนี้เรียกว่า ค่าใช้จ่ายในการขายและบริหาร หรือ SG&A เรานำมาเทียบกับยอดขาย เพื่อดูว่า บริษัทต้องใช้เงินกับงานขายและงานบริหารมากแค่ไหน เพื่อสร้างยอดขายขึ้นมา
ค่าใช้จ่ายขายและบริหารต่อยอดขาย (%)
= ค่าใช้จ่ายในการขายและบริหาร ÷ ยอดขาย × 100
จุดที่ธุรกิจขนาดใหญ่ได้เปรียบคือ ค่าใช้จ่ายบางอย่างไม่จำเป็นต้องเพิ่มตามยอดขายทั้งหมด บริษัทไม่ต้องเพิ่มฝ่ายบัญชีอีกหนึ่งชุดทุกครั้งที่ขายได้มากขึ้น และระบบหลังบ้านที่ลงทุนไว้ก็รองรับงานได้มากกว่าเดิม เมื่อยอดขายเพิ่ม แต่ค่าใช้จ่ายส่วนนี้เพิ่มช้ากว่า ค่าใช้จ่ายขายและบริหารที่ต้องแบกต่อยอดขายจึงลดลง บริษัทก็เหลือกำไรจากยอดขายได้มากขึ้น หากปัจจัยอื่นไม่เปลี่ยน เวลาอ่านงบ เราจึงอยากเห็นยอดขายเติบโต พร้อมกับ SG&A to Sales ที่ค่อย ๆ ลดลง นั่นแสดงว่าบริษัทขยายยอดขายได้โดยไม่ต้องขยายค่าใช้จ่ายส่วนนี้ตามไปเท่าตัว แต่ถ้ายอดขายโตแล้วสัดส่วนนี้กลับสูงขึ้น แปลว่าบริษัทต้องใช้ค่าใช้จ่ายขายและบริหารมากขึ้นต่อยอดขาย เราต้องหาต่อว่าเป็นค่าใช้จ่ายลงทุนล่วงหน้าเพื่อรองรับการเติบโต หรือบริษัทกำลังขายของได้ยากขึ้นครับ
3.ตัวที่สาม: อัตรากำไรจากการดำเนินงาน — สุดท้ายทำธุรกิจแล้วเหลือเท่าไร?ชื่อภาษาอังกฤษคือ Operating Income Margin
อัตรากำไรจากการดำเนินงาน (%)
= กำไรจากการดำเนินงาน ÷ ยอดขายสุทธิ × 100
สองตัวแรกดูว่าเงินถูกใช้ไปเท่าไร ส่วนตัวนี้ดูว่า หลังหักต้นทุนและค่าใช้จ่ายในการดำเนินงานแล้ว บริษัทเหลือกำไรเป็นสัดส่วนเท่าไร สิ่งที่ต้องแยกให้ออกคือ กำไรเพิ่มเพราะขายได้มากขึ้น กับกำไรเพิ่มเพราะทำธุรกิจได้คุ้มขึ้น
ถ้ายอดขายเพิ่ม แต่ยังเหลือกำไรในสัดส่วนเท่าเดิม แปลว่าบริษัททำกำไรเพิ่มจากการขายมากขึ้น ยังไม่ได้แสดงว่าต้นทุนและค่าใช้จ่ายต่อยอดขายลดลง แต่ถ้ายอดขายเพิ่ม พร้อมกับอัตรากำไรจากการดำเนินงานที่สูงขึ้นด้วย แปลว่า ยอดขายแต่ละบาทเหลือเป็นกำไรจากการดำเนินงานมากกว่าเดิม เพราะต้นทุนและค่าใช้จ่ายในการดำเนินงานรวมกันกินสัดส่วนยอดขายน้อยลง นี่คือผลที่เราอยากเห็นจากการได้เปรียบด้านขนาดครับ บริษัทขายได้มากขึ้น โดยไม่ต้องเพิ่มต้นทุนและค่าใช้จ่ายตามไปในอัตราเดียวกัน
ครบทั้ง 3 ตัวเเล้วนะครับ ส่วนเวลาอ่านงบจึงให้ดูสามตัวต่อกันแบบี้ครับ
- COGS to Sales: ต้นทุนสินค้ากินยอดขายเท่าไร → อยากเห็นลดลง
- SG&A to Sales: ค่าใช้จ่ายขายและบริหารกินยอดขายเท่าไร → อยากเห็นลดลง
- Operating Income Margin: ดำเนินธุรกิจแล้วเหลือกำไรเท่าไร → อยากเห็นเพิ่มขึ้น
เวลาใช้จริง ให้วางตัวเลขย้อนหลังหลายปีคู่กับยอดขายครับ ถ้ายอดขายเพิ่ม สัดส่วนต้นทุนและค่าใช้จ่ายลดลง แล้วอัตรากำไรจากการดำเนินงานดีขึ้น ก็มีเหตุผลให้ศึกษาต่อว่าบริษัทกำลังได้ประโยชน์จากขนาดหรือไม่ อย่าเพิ่งตัดสินจากปีเดียว เพราะราคาวัตถุดิบ ช่วงเปิดสาขาใหม่ หรือค่าใช้จ่ายชั่วคราว อาจทำให้ภาพปีนั้นต่างจากการทำงานตามปกติได้ครับ
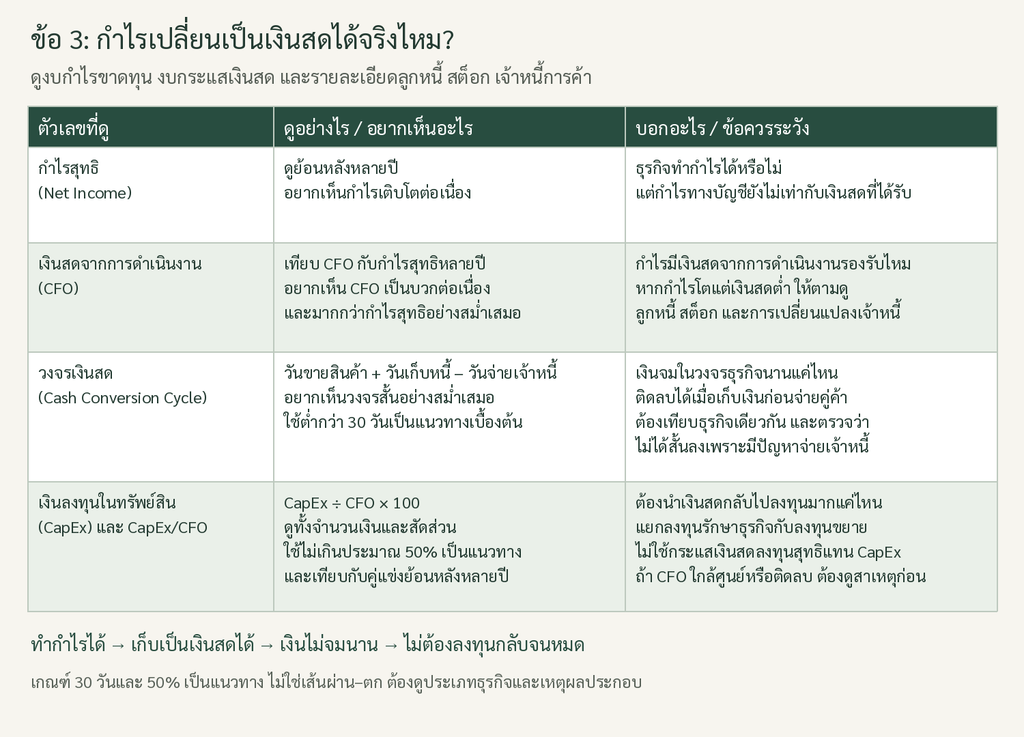
- กำไรต้องกลับมาเป็นเงินสด ไม่ใช่ค้างอยู่กับลูกค้าและในโกดัง
ข้อนี้ต้องเปิดงบกระแสเงินสดแล้วครับ โดยเฉพาะบรรทัด กระแสเงินสดสุทธิจากกิจกรรมดำเนินงาน หรือ CFO
เริ่มจากเอากำไรสุทธิกับ CFO มาวางเทียบกันย้อนหลังหลายปี เราอยากเห็นกำไรเติบโต และมีเงินสดจากการดำเนินงานรองรับอย่างสม่ำเสมอ หาก CFO มากกว่ากำไรสุทธิได้ต่อเนื่องก็เป็นจุดที่น่าสนใจ แต่ถ้ากำไรเพิ่มทุกปี ขณะที่เงินสดไม่ค่อยกลับมา ผมจะตามไปดูลูกหนี้การค้ากับสินค้าคงเหลือก่อนเลย ขายแล้วเก็บเงินไม่ได้ หรือผลิตของไปกองไว้มากขึ้น เงินก็ไปค้างอยู่ตรงนั้น ธุรกิจอาจมีกำไร แต่ยังต้องหาเงินมาจ่ายค่าแรงและคู่ค้าอยู่ดี อีกตัวที่ช่วยให้เห็นเรื่องนี้คือ วงจรเงินสด หรือ Cash Conversion Cycle
วงจรเงินสด
= ระยะเวลาขายสินค้าเฉลี่ย
+ ระยะเวลาเก็บหนี้เฉลี่ย
− ระยะเวลาชำระหนี้เฉลี่ย
ถ้านึกภาพตาม เราต้องใช้เวลาขายของ รอเก็บเงินลูกค้า แต่ในอีกด้านหนึ่งก็อาจยังไม่ต้องจ่ายคู่ค้าทันที ตัวเลขนี้จึงช่วยดูว่าเงินของเราต้องจมอยู่ในวงจรนั้นนานแค่ไหน วงจรเงินสดที่ต่ำกว่า 30 วันอย่างสม่ำเสมอเป็นจุดเริ่มต้นที่น่าสนใจ บางธุรกิจติดลบด้วยซ้ำ เพราะรับเงินลูกค้าก่อนถึงกำหนดจ่ายคู่ค้า
อย่างไรก็ตาม ต้องดูธรรมชาติของธุรกิจด้วย และถ้าตัวเลขดีขึ้นเพราะจ่ายเจ้าหนี้ช้าลง ก็ควรถามว่าต่อรองเงื่อนไขได้ดี หรือเริ่มไม่มีเงินจ่ายกันแน่ ได้เงินสดมาแล้ว ยังมีอีกด่านครับ คือ ต้องเอากลับไปลงทุนเท่าไร เปิดดู CapEx หรือเงินลงทุนในทรัพย์สิน เช่น เครื่องจักร โรงงาน และสาขา แล้วเทียบกับ CFO
CapEx ต่อ CFO (%)
= เงินสดที่ใช้ลงทุนในทรัพย์สินตามขอบเขตที่กำหนด ÷ CFO × 100
สัดส่วนไม่เกินประมาณ 50% และต่ำกว่าคู่แข่งอย่างสม่ำเสมอ เป็นแนวทางหนึ่งที่ใช้มองหาธุรกิจที่ดี ซึ่งไม่ต้องนำเงินสดเกือบทั้งหมดกลับไปลงทุนอยู่ตลอด
ต้องดูรายการลงทุนให้ถูกด้วยนะครับ ไม่ใช่หยิบเงินสดจากกิจกรรมลงทุนสุทธิทั้งหมดมาแทน CapEx เพราะอาจมีการซื้อเงินลงทุนหรือซื้อกิจการปนอยู่
สรุปข้อนี้ ผมจะดูต่อกันแบบนี้
ทำกำไรได้ → เก็บเป็นเงินสดได้ → เก็บได้เร็ว → ไม่ต้องใช้กลับไปลงทุนจนหมด
หาก CFO ติดลบหรือใกล้ศูนย์ อย่าเพิ่งนำสัดส่วน CapEx/CFO ไปเทียบเกณฑ์ตามปกติ ต้องหาสาเหตุของกระแสเงินสดติดลบก่อนนะครับ
- ฐานะการเงินดี ต้องดูวันที่ขายไม่ดีด้วย
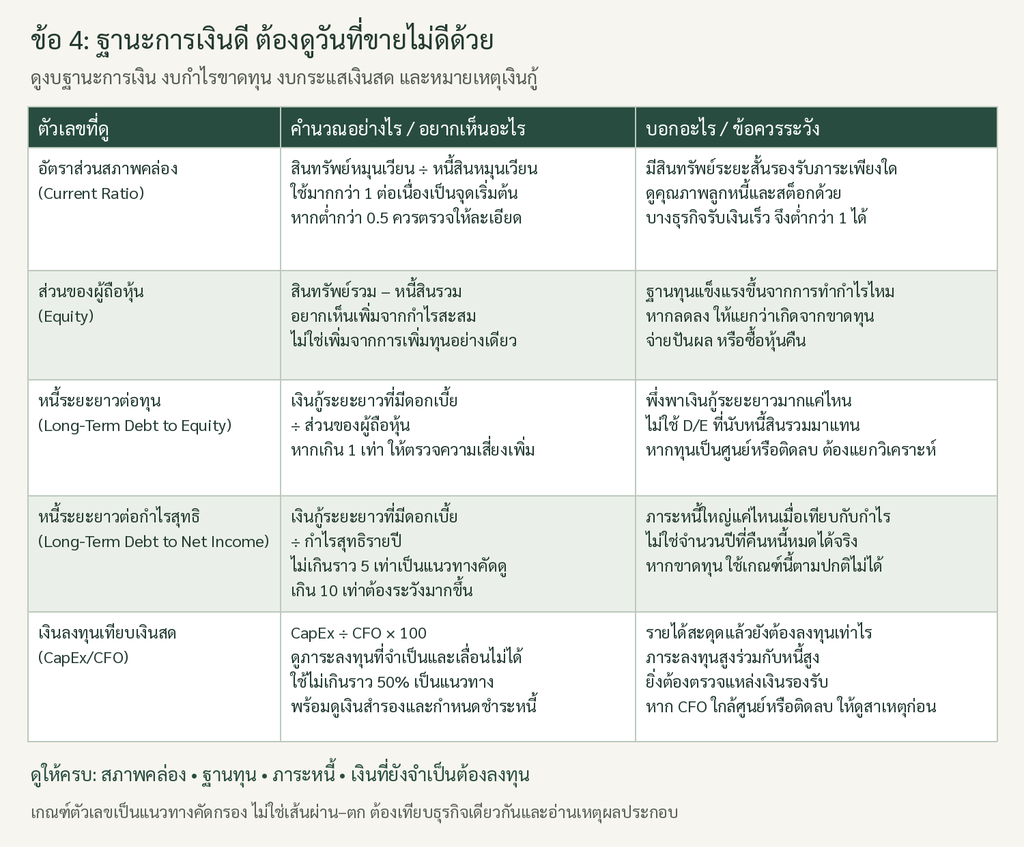
ช่วงขายดี บริษัทอาจหมุนเงินได้ทันจนเราไม่เห็นปัญหา แต่ถ้ายอดขายสะดุดไปพักหนึ่ง บริษัทจะอยู่ต่อได้แค่ไหน?
ข้อนี้เปิดงบฐานะการเงิน แล้วอ่านรายละเอียดเงินกู้ประกอบ มีหลายจุดที่ต้องดูครับ เริ่มจาก
Current Ratio Current Ratio = สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน
ค่ามากกว่า 1 อย่างสม่ำเสมอเป็นจุดเริ่มต้นในการดูสภาพคล่อง แต่ไม่ได้แปลว่าปลอดภัยทันที เพราะสินทรัพย์หมุนเวียนอาจเป็นลูกหนี้ที่เก็บยากหรือสินค้าที่ขายไม่ออกก็ได้ บางธุรกิจรับเงินสดเร็วและมีเครดิตจากคู่ค้า ทำให้ต่ำกว่า 1 ได้โดยยังดำเนินงานตามปกติ แต่ถ้าต่ำกว่า 0.5 ก็ควรตรวจรายละเอียดให้มากขึ้น ไม่ใช่ปล่อยผ่านเพียงเพราะเคยทำได้แบบนี้มาตลอด ต่อมาดูส่วนของผู้ถือหุ้น
เราอยากเห็นส่วนของผู้ถือหุ้นเพิ่มจากกำไรที่ทำได้แล้วสะสมไว้ ไม่ใช่เพิ่มเพราะเรียกเงินผู้ถือหุ้นมาเติมอย่างเดียว ส่วนที่ลดลงก็ต้องดูเหตุผล อาจเกิดจากขาดทุน หรือเกิดจากจ่ายปันผลและซื้อหุ้นคืน ต้องแยกให้ออกก่อนตัดสิน
ส่วนหนี้ ผมจะแยกดูสองอัตราส่วน
หนี้ระยะยาวต่อส่วนของผู้ถือหุ้น
= หนี้ระยะยาว ÷ ส่วนของผู้ถือหุ้น

หนี้ระยะยาวต่อกำไรสุทธิ
= หนี้ระยะยาว ÷ กำไรสุทธิรายปี
ในที่นี้เน้นภาระเงินกู้ระยะยาวที่มีดอกเบี้ย จึงต้องใช้นิยามเดียวกันตลอด ไม่เอา D/E ที่ใช้หนี้สินรวมมาเทียบปนกัน ตัวแรกใช้ดูว่าบริษัทพึ่งหนี้มากแค่ไหนเมื่อเทียบกับทุน หากเกิน 1 เท่า ก็ต้องใส่ใจกับความเสี่ยงและความสามารถจ่ายมากขึ้น ตัวที่สองเทียบขนาดหนี้กับกำไร หากไม่เกินประมาณ 5 เท่าก็น่าสนใจกว่า ส่วนเกิน 10 เท่าต้องระวังมากขึ้น แต่ไม่ได้หมายความว่าบริษัทจะคืนหนี้หมดในจำนวนปีนั้นจริงนะครับ เพราะกำไรไม่ใช่เงินสดทั้งหมด และบริษัทมีรายจ่ายอื่นด้วย ถ้าขาดทุน อัตราส่วนนี้ก็ใช้ตีความแบบเดิมไม่ได้แล้ว
สุดท้ายกลับมาดู CapEx/CFO อีกครั้ง รอบนี้มองว่า ถ้ารายได้ลดลง บริษัทมีเงินลงทุนก้อนไหนที่หยุดไม่ได้บ้าง ยิ่งมีทั้งหนี้และภาระลงทุนสูง ก็ยิ่งต้องดูเงินสำรองกับกำหนดชำระหนี้ให้ละเอียด
- ผู้บริหารเก่ง ดูด้วยว่าเอาเงินของเราไปทำอะไร
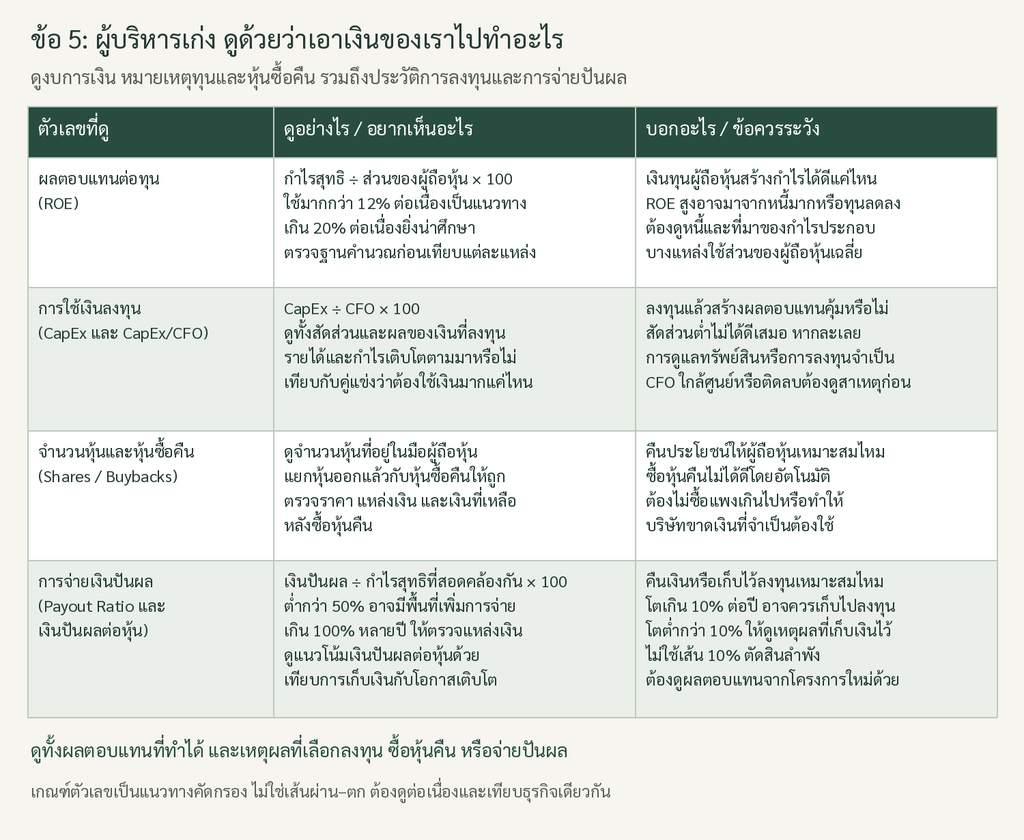
ถ้าเราเป็นผู้ถือหุ้น เงินที่บริษัทเก็บไว้ก็เป็นเงินที่เรายังไม่ได้รับกลับมา การนำเงินไปลงทุนต่อจึงควรสร้างผลตอบแทนที่คุ้มค่า ตัวแรกที่ใช้เริ่มดูได้คือ ROE หรือผลตอบแทนต่อส่วนของผู้ถือหุ้น
ROE (%) = กำไรสุทธิ ÷ ส่วนของผู้ถือหุ้น × 100
เวลาใช้ข้อมูลจริง บางแหล่งจะใช้ส่วนของผู้ถือหุ้นเฉลี่ย ต้องตรวจวิธีคำนวณและใช้ฐานกำไรกับส่วนของผู้ถือหุ้นให้ตรงกันก่อนเปรียบเทียบ
ROE มากกว่า 12% อย่างสม่ำเสมอเป็นแนวทางหนึ่งในการคัดดู และถ้ารักษาระดับเกิน 20% ได้ต่อเนื่องก็ยิ่งน่าศึกษา แต่ผมจะไม่ดู ROE โดยไม่ดูหนี้ เพราะกู้มากขึ้นหรือทุนลดลงก็ทำให้ตัวเลขสูงได้ จากนั้นดู การใช้ CapEx ว่าเงินที่ใส่ลงไปสร้างรายได้และกำไรตามมาหรือไม่ เทียบกับคู่แข่งแล้วต้องใช้เงินมากแค่ไหนเพื่อให้โตได้ CapEx/CFO ต่ำก็ดีในแง่เหลือเงิน แต่ถ้าต่ำเพราะไม่ยอมซ่อมเครื่องจักรหรือไม่ลงทุนในสิ่งจำเป็น ก็ไม่ได้แปลว่าบริหารเก่งครับ
อีกจุดคือ จำนวนหุ้นและการซื้อหุ้นคืน ดูได้จากหมายเหตุทุนเรือนหุ้น หุ้นซื้อคืน และข้อมูลจำนวนหุ้น การซื้อหุ้นคืนอาจเป็นวิธีคืนประโยชน์ให้ผู้ถือหุ้น แต่ต้องถามว่าซื้อในราคาเหมาะสมไหม ใช้เงินจากไหน และทำแล้วบริษัทยังมีเงินพอหรือเปล่า ไม่ใช่เห็นประกาศซื้อคืนแล้วดีใจไว้ก่อน
ส่วน เงินปันผล ผมจะดูทั้งอัตราจ่ายกับเงินปันผลต่อหุ้น
Dividend Payout Ratio (%)
= เงินปันผลเงินสด ÷ กำไรสุทธิที่นำมาเทียบ × 100
ถ้าจ่ายต่ำกว่า 50% ก็อาจยังมีพื้นที่ให้เพิ่มได้ แต่ไม่ได้รับประกันว่าจะเพิ่ม ส่วนการจ่ายเกิน 100% ต่อเนื่องหลายปี ต้องตรวจว่ากำลังใช้เงินจากไหนมาจ่าย ดูเงินปันผลต่อหุ้นย้อนหลังด้วยครับ เพราะตัวเลขอัตราจ่ายอย่างเดียวไม่ได้บอกว่าเราได้รับเงินต่อหุ้นเพิ่มขึ้นหรือไม่ ผมไม่คิดว่าทุกบริษัทต้องจ่ายปันผลสูงเหมือนกัน บริษัทที่ยังมีโอกาสเติบโตมากกว่า 10% ต่อปี อาจมีเหตุผลให้เก็บเงินไปลงทุน ขณะที่บริษัทโตเต็มที่และโตต่ำกว่า 10% ก็ควรอธิบายให้ได้ว่าทำไมยังต้องเก็บเงินไว้มาก
***เส้น 10% เป็นเพียงแนวทางครับ สิ่งที่ต้องดูต่อคือ เงินที่เก็บไว้สร้างผลตอบแทนคุ้มไหม ถ้าไม่มีโครงการที่ดี การคืนเงินให้ผู้ถือหุ้นก็สมเหตุสมผลกว่าขยายกิจการไปเรื่อย ๆ
ลองเปิดบริษัทที่สนใจขึ้นมาสักแห่ง
ไม่ต้องจำทุกสูตรให้ได้ก่อนครับ ลองดึงตัวเลขย้อนหลังมา แล้วไล่ตรวจทีละข้อ
- แบรนด์แข็งแรงไหม ดูรายได้ กำไรขั้นต้น GPM และกำไรสุทธิ
- โตแล้วได้เปรียบไหม ดูต้นทุนขายกับค่าใช้จ่ายขายและบริหารต่อยอดขาย รวมถึงอัตรากำไรจากการดำเนินงาน
- กำไรเป็นเงินสดไหม ดู CFO วงจรเงินสด และเงินที่ต้องลงทุนกลับ
- ฐานะการเงินรับไหวไหม ดูสภาพคล่อง ทุน หนี้ และภาระลงทุน
- ผู้บริหารใช้เงินคุ้มไหม ดู ROE ผลของการลงทุน การซื้อหุ้นคืน และปันผล
ตรงไหนตัวเลขเปลี่ยนแรง ก็กลับไปอ่านคำอธิบายและหมายเหตุประกอบงบตรงนั้น เราไม่จำเป็นต้องเดาเองทั้งหมด ผมว่าประโยชน์ของการอ่านงบอยู่ตรงนี้ครับ จากเดิมที่ฟังแล้วรู้สึกว่าบริษัทน่าจะดี เราจะเริ่มตรวจได้ว่าที่ว่าดีนั้น มีอะไรสนับสนุนอยู่บ้าง และบางครั้ง สิ่งที่ได้กลับมาก็อาจเป็นคำถามเพิ่ม ซึ่งดีกว่ารีบเชื่อแล้วเอาเงินเข้าไปลงทุนโดยยังไม่เข้าใจครับ
Leave a Reply